棚卸が合わない原因は6つに分かれる|切り分ける順番
「棚卸をやるたびに、帳簿と数が合わない」「合わない理由を調べているうちに、次の月末が来てしまう」。棚卸のご相談で、時間の次に多いのがこの悩みです。
棚卸が合わない原因は、たくさんあるように見えて、実は6つに分かれます。そして、そのうち半分は、現物に触らず机の上で確かめられます。合わないたびに全部を数え直すのではなく、原因を順番に切り分けていくと、数え直しは最小限で済みます。
この記事では、棚卸が合わない6つの原因と、切り分ける順番、数え直す範囲の決め方、差異率の見方をまとめます。
この記事でわかること
- 棚卸が合わない6つの原因
- 原因を切り分ける順番(机の上で確かめる → 現場で確かめる)
- 数え直す範囲の決め方
- 差異率の計算と、許容範囲の考え方
- 同じ差異を繰り返さないための記録の残し方

棚卸が合わないとは
棚卸が合わないとは、帳簿(システムや台帳)の在庫数と、実際に数えた在庫数が一致しないことです。このずれを棚卸差異と呼びます。
- 帳簿より実数が少ない … 棚卸差損(在庫が消えている)
- 帳簿より実数が多い … 棚卸差益(記録にない在庫がある)
差異をそのままにすると、欠品や過剰在庫の判断を誤るだけでなく、決算の利益も正しく出ません。一方で、差異が出ること自体は珍しくありません。大事なのは、差異が出たときに、原因を早く突き止められる状態にしておくことです。
棚卸が合わない6つの原因
原因は、次の6つに分かれます。
| # | 原因 | 何がずれているか | 確かめる場所 |
|---|---|---|---|
| 1 | 締めの時点のずれ | 帳簿と実数が、別の時点の数になっている | 机の上 |
| 2 | 入出庫の記録漏れ・ミス | 動いた在庫が帳簿に正しく載っていない | 机の上 |
| 3 | 数える単位・商品マスタのずれ | 同じ商品を、別の単位や別の品目で数えている | 机の上 |
| 4 | 置き場所と持ち主のずれ | 別の場所にある、または自社の在庫でないものが混ざっている | 現場 |
| 5 | 当日の数え間違い・転記ミス | 数え漏れ・二重に数えた・書き写し間違い | 現場 |
| 6 | 帳簿に載らない減り方 | 破損・廃棄・期限切れ・紛失が記録されていない | 現場と記録 |
上位の記事でよく挙げられる「入力ミス」「検品ミス」「仕入先のミス」は、この表の2にまとまります。逆に、3と4はあまり触れられませんが、現場では差異の原因として珍しくありません。
原因1:締めの時点のずれ
帳簿の数と実数は、同じ時点の数でないと比べられません。ところが、次のようなことが起きると、2つは別々の時点の数になります。
- 棚卸の前日に出荷した分の伝票が、まだ処理されていない
- 入荷した品物が棚にあるのに、入荷の計上が翌日になっている
- 届く前の品物を、先に在庫として計上している(先日付の伝票)
- 数えている最中に出荷した分を、差し引いていない
これは数え方の問題ではないので、何度数え直しても合いません。棚卸の基準時点(例:前日の出荷終了時)を決め、その時点までの伝票をすべて処理してから数えるのが基本です。締めの決め方は棚卸を効率化する方法で詳しく書いています。
原因2:入出庫の記録漏れ・ミス
動いた在庫が、帳簿に正しく載っていないパターンです。上位の記事で最も多く挙げられている原因でもあります。
- 入荷のときに数量を確かめず、伝票の数をそのまま入れた(仕入先の納品ミスをそのまま取り込む)
- 出荷のときに、ピッキングの数を間違えた
- 伝票の入力漏れ、数字の打ち間違い
- 製造業で、原材料を工程に払い出したのに記録していない
製造業では、原材料や資材の払い出しの記録漏れがとくに起きやすくなります。工程に持っていったものを都度記録するのが難しい場合は、生産した数から使った量を逆算して払い出したことにする方法(みなし出庫)もあります。
原因3:数える単位・商品マスタのずれ
同じ商品を、帳簿と現場で別の単位で扱っているパターンです。上位の記事ではほとんど触れられませんが、1件あたりの差異が大きくなりやすい原因です。
- 帳簿はバラ(個数)で持っているのに、現場はケースで数えた
- ケースの入数(1ケースあたりの個数)が、仕入先の変更で変わったのに、マスタが古いまま
- 規格違いの商品を、同じ品目として数えた。または、同じ商品が2つの品目で登録されている
- 重さで単価が決まる商品を、個数で数えた
入数が24から20に変わったのにマスタが24のままだと、10ケースで40個の差異になります。差異の数がケースの入数の倍数になっていたら、この原因を疑ってください。重さで扱う商品の数え方は不定貫とはでまとめています。
原因4:置き場所と持ち主のずれ
数える場所や、在庫の持ち主がずれているパターンです。
- 同じ商品が2か所に分かれて置かれていて、片方を数え忘れた
- 決められた場所以外に仮置きされていた
- 取引先から預かっている在庫を、自社の在庫として数えた
- 外部の倉庫や取引先に預けている自社の在庫を、数えていない
- 出荷待ち・取り置きで、すでに売れている在庫を数えた
預かり在庫と預け在庫は、自社の在庫かどうかという持ち主の問題です。数える前に「どこにある、誰の在庫を数えるか」を決め、預け在庫は預け先に残高を確かめる必要があります。
原因5:当日の数え間違い・転記ミス
棚卸の当日に起きるミスです。
- 数え漏れ、二重に数えた
- 手書きの数字の読み間違い(1と7、4と9など)
- 用紙からエクセルへの転記で、行がずれた・打ち間違えた
紙の棚卸では、数える・書く・読む・打ち直すと、同じ数字を4回扱います。1回ごとにミスが入る余地があるので、転記の回数そのものを減らすのがいちばん効きます。数え終わった場所への目印、区画ごとの担当表も有効です。
原因6:帳簿に載らない減り方
在庫が実際に減ったのに、その記録がないパターンです。
- 破損・汚れで使えなくなったものを、捨てただけで記録していない
- 期限切れで廃棄した分を、記録していない
- 返品を受けたのに、在庫に戻す処理をしていない
- 試食・サンプル・社内で使った分
- 紛失・盗難
食品を扱う現場では、期限切れの廃棄が記録から漏れやすくなります。廃棄は現場の判断で日々行われるため、事務所に伝わらないまま帳簿に残り続けます。廃棄したら、その場で品目と数を記録するルールにしておくと、この原因は減らせます。期限の管理のしかたは賞味期限管理とはで詳しく書いています。
原因を切り分ける順番
差異が出たら、現物を数え直す前に、次の順番で確かめます。机の上で確かめられるものを先に潰すのがコツです。
- 締めの時点を確かめる(原因1) … 基準時点より前の未処理伝票、先日付の伝票、数えている最中の入出庫を洗い出す
- 単位とマスタを確かめる(原因3) … 差異の数がケースの入数の倍数になっていないか。入数・規格の変更がマスタに反映されているか
- 入出庫の記録を確かめる(原因2) … 差異が出た品目について、前回の棚卸から今回までの入出庫の記録を追う
- 置き場所を確かめる(原因4) … 別の置き場所、仮置き、預かり・預け・取り置きがないか
- その品目だけ数え直す(原因5) … ここまでで説明がつかない品目を数え直す
- 帳簿に載らない減り方を確かめる(原因6) … 数え直しても合わない分は、破損・廃棄・返品の記録漏れを現場に聞く
1〜3は伝票とマスタを見るだけで確かめられます。ここで差異の多くが説明できれば、現場の数え直しは要りません。
数え直す範囲の決め方
差異のある品目を全部数え直すと、棚卸をもう一度やるのと変わらなくなります。数え直すのは、次の2つを満たす品目だけにします。
- 上の手順1〜4で説明がつかなかった
- 差異の金額が大きい(例:金額の大きい順に並べて、上位の品目から)
数量の差が大きくても単価が安い品目より、数量の差が小さくても単価が高い品目のほうが、決算への影響は大きくなります。金額で並べてから、上から数え直していくと、少ない手間で差異の大半を確かめられます。
差異率の計算と、許容範囲の考え方
差異の大きさは、差異率で見ます。
差異率(%)=(帳簿の在庫 − 実際の在庫)÷ 帳簿の在庫 × 100
許容範囲について、法令で決まった基準はありません。一般には「5%以内」「2〜3%以内を目標に」といった目安が紹介されていますが、出典のある基準ではなく、業種や在庫の性質で変わります。
自社の目標を決めるときは、次の3点に気をつけます。
| 気をつけること | 理由 |
|---|---|
| 個数ではなく金額で出す | 安い品目の差異に引っ張られず、決算への影響がわかる |
| プラスとマイナスを相殺しない | A品目が10個多く、B品目が10個少ないと、合計では差異0に見えてしまう。差異の絶対値の合計でも見る |
| 品目ごとに見る | 全体の差異率が小さくても、毎回同じ品目でずれているなら、その品目の記録の流れに問題がある |
とくにプラスとマイナスの相殺は見落としやすいところです。合計の差異率が小さくても、品目ごとには大きくずれていることがあります。
同じ差異を繰り返さないための記録
差異の原因がわかったら、次の棚卸で同じことを起こさないように記録に残します。特別な様式は要りません。次の項目を1行ずつ書き留めておくだけで十分です。
| 記録する項目 | 例 |
|---|---|
| 品目 | 冷凍むきえび 1kg |
| 帳簿の数・実際の数・差異 | 帳簿40・実数36・差異−4 |
| 差異の金額 | −8,000円 |
| 原因(6つのどれか) | 原因6:期限切れの廃棄を記録していなかった |
| 対策 | 廃棄したら品目と数を記録用紙に書くルールにした |
3回分ほど並べると、差異が出やすい品目と原因の傾向が見えてきます。原因がわからなかった差異も、「わからなかった」と書いて残してください。同じ品目で繰り返すなら、記録の流れか保管のしかたを見直す合図です。
差異を帳簿上どう処理するか(棚卸減耗費として計上するかなど)は、会計の扱いになるので顧問税理士にご確認ください。
転記を減らすと、原因5がまとめて減る
6つの原因のうち、原因5の数え間違い・転記ミスは、記録の手段で大きく減らせます。紙の棚卸では同じ数字を4回扱いますが、現場の記録がそのままデータになれば、書く・読む・打ち直すの3回が消えます。
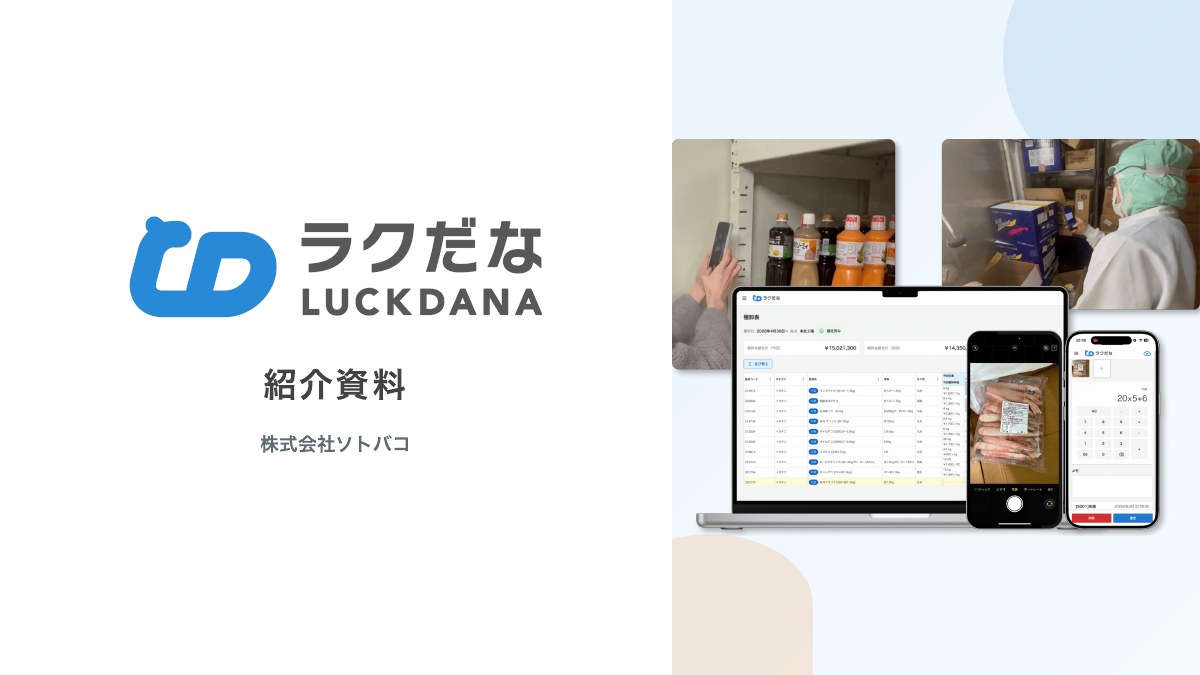
弊社が提供しているラクだなは、現物の写真を撮って数量を入れる棚卸アプリです。写真が記録として残るので、あとから「この数は何を数えたのか」を写真で確かめられます。商品を割り当てれば、棚卸表と金額、前回の棚卸との差異まで出ます。

差異が出た品目の写真を見れば、単位の取り違え(原因3)や、預かり品の混入(原因4)にも気づきやすくなります。入庫・出庫・廃棄も同じように撮って数を入れるだけで記録できるので、入出庫の記録漏れ(原因2)や、廃棄の記録漏れ(原因6)も減らせます。ラクだなの使い方では、実際の画面で流れをご覧いただけます。
まとめ
棚卸が合わない原因と、切り分ける順番をまとめます。
- 原因は、締めの時点・入出庫の記録・数える単位とマスタ・置き場所と持ち主・当日の数え方・帳簿に載らない減り方の6つ
- 数え直す前に、机の上で確かめられる締め・単位・入出庫の記録から潰す
- 数え直すのは、説明がつかず、差異の金額が大きい品目だけ
- 差異率の許容範囲に法令の基準はない。金額で出し、プラスとマイナスを相殺せずに見る
- 原因を1行ずつ記録に残すと、差異の出やすい品目が見えてくる
棚卸が合わないたびに全部を数え直すのは、いちばん時間のかかるやり方です。まずは次の棚卸で差異が出たとき、この記事の6つのどれに当たるかを1行ずつ書き出すところから始めてみてください。
棚卸のやり方そのものを見直したい方には、圧倒的にラクにする棚卸の方法を無料でご用意しています。
※本記事の内容は2026年9月時点のものです。
よくある質問
- Q. 棚卸が合わないとき、まず何を確かめればいいですか?
- A. 数え直す前に、締めの時点のずれを確かめます。棚卸の基準時点より前の伝票が処理されずに残っていないか、数えている最中に動いた在庫を差し引いたかを見ます。現物に触らず机の上で確かめられるうえ、差異の原因としていちばん多いものの一つです。
- Q. 棚卸差異の許容範囲はどのくらいですか?
- A. 法令で決まった基準はありません。一般には「5%以内」「2〜3%以内を目標」といった目安が紹介されますが、業種や在庫の性質で変わります。品目の数ではなく金額で差異率を出し、プラスとマイナスを相殺しない形で、自社の目標を決めてください。
- Q. 差異が出たら、全部を数え直さないといけませんか?
- A. 全部を数え直す必要はありません。机の上で確かめられる原因を先に潰し、それでも説明がつかない品目のうち、差異の金額が大きいものだけを数え直します。数え直す範囲を決めてから動くと、作業は大幅に短くなります。
- Q. 差異の原因がわからないときはどうすればいいですか?
- A. 原因不明のまま帳簿を実数に合わせることになりますが、その品目・金額・調べた内容を記録に残してください。同じ品目で毎回差異が出るなら、記録の流れか保管のしかたに問題があります。会計上の処理は顧問税理士にご確認ください。

関連コラム
食品卸の棚卸|品目が多く、ケースとバラが混ざる倉庫で月末を回す進め方
無地の紙に2人1組で書く。ケースとバラの掛け算を倉庫でする。リストにない商品が毎回出てくる。冷凍庫では手がかじかんで書けない。食品卸の倉庫で聞いた棚卸のあるあると、今のやり方を大きく変えずに月末を回す進め方をまとめました。
写真で棚卸はできるか|写真が担える役割と、撮り方・進め方
写真で棚卸する方法には、写真から数を数える使い方と、写真を記録に残して人が数え、品目の特定をあとで行う使い方があります。写真が担える役割、写真だから拾えるもの、撮り方のコツと進め方を整理しました。
冷凍倉庫の棚卸|生鮮・食肉・冷凍品で詰まるところと、冷凍庫にいる時間を短くする段取り
手がかじかんで書けない。霜でラベルが読めない。奥の箱が見えない。電波が届かない。冷凍倉庫や生鮮・食肉の棚卸は、常温の倉庫とは別の理由で詰まります。詰まりどころを整理し、冷凍庫にいる時間を短くする段取りをまとめました。