棚卸とは|目的・種類・やり方と、よくあるミスの防ぎ方
棚卸は、年に1回か2回しか回ってこない仕事です。やり方を書き残しておかないと、毎回「前回はどうやったか」を思い出すところから始めることになります。
この記事では、棚卸とは何か、何のために行うのかという基本から、種類・やり方・よくあるミスまでを整理します。
この記事でわかること
- 棚卸の意味と、棚卸の対象になるもの
- 棚卸を行う3つの目的
- 実地棚卸と帳簿棚卸、一斉棚卸と循環棚卸、タグ方式とリスト方式の違い
- 準備・当日・集計に分けた棚卸の進め方
- 棚卸でよく起きるミスと、棚卸表の保存期間

棚卸とは
棚卸とは、会社が持っている在庫の数量と状態を実際に確かめ、その金額を確定させる作業のことです。「棚卸し」と送り仮名をつけて書くこともありますが、意味は同じです。
倉庫や売場、工場にある商品・原材料を数え、帳簿やシステム上の在庫と突き合わせ、最後に単価をかけて在庫の金額を出します。数えて終わりではなく、金額が確定したところで棚卸が終わる、と考えるとわかりやすくなります。
棚卸の対象になるもの
棚卸の対象になるのは、税法でいう「棚卸資産」です。法人税法第2条第20号では、棚卸資産を「商品、製品、半製品、仕掛品、原材料その他の資産で棚卸しをすべきものとして政令で定めるもの」と定めています。
| 区分 | どんなものか | 例 |
|---|---|---|
| 商品 | 仕入れて、そのまま売るもの | 卸売業・小売業の在庫 |
| 製品 | 自社で作り終えたもの | 出荷を待っている完成品 |
| 半製品 | 途中まで作ったもので、そのまま売ることもできるもの | 一次加工を終えた中間品 |
| 仕掛品 | 製造の途中で、まだ売れる形になっていないもの | ライン上にある加工途中のもの |
| 原材料 | 製品を作るために仕入れたもの | 原料・部品・資材 |
卸売業や小売業なら「商品」が中心ですが、製造業では原材料から製品まで、形の違う在庫が工場のあちこちに散らばります。製造業の棚卸が難しいのは、数える対象の形がそろっていないからです。仕掛品と半製品の線の引き方は、仕掛品の棚卸で詳しく整理しています。
棚卸を行う3つの目的
目的1:決算で利益を確定させる
棚卸の一番大きな目的は、決算で利益を確定させることです。
利益を出すには、売上から「売れた分の仕入れ」、つまり売上原価を差し引く必要があります。売上原価は、次の式で計算します。
売上原価 = 期首の在庫 + 当期の仕入れ − 期末の在庫
期末の在庫の金額が決まらないと、売上原価が決まらず、利益も決まりません。棚卸が決算のたびに必要になるのはこのためです。
逆に言えば、期末の在庫を多く数えすぎると売上原価が小さくなり、利益が実際より大きく出ます。少なく数えすぎると、その逆になります。棚卸の数え間違いは、そのまま利益の数字のずれになるということです。
目的2:帳簿と実際の在庫のずれを見つける
入庫と出庫を毎日記録していても、帳簿の在庫と棚の上の在庫は少しずつずれていきます。記録漏れ、出荷の間違い、破損、紛失などが原因です。
棚卸で現物を数えると、このずれ(棚卸差異)が見えます。差異が出た品目を追いかけると、「どこで記録が漏れているか」「どの工程で間違いが起きやすいか」がわかり、日々の在庫管理の改善につながります。
目的3:在庫の状態を確かめる
数量だけでなく、状態を確かめるのも棚卸の役割です。破損や汚れがないか、長く動いていない在庫がないか、食品なら期限が切れていないか。在庫を1つずつ見て回る機会は、ふだんの業務ではなかなかありません。
ただし、期限まで棚卸のたびに全部書き取ろうとすると、棚卸そのものが終わらなくなります。期限の管理を棚卸とどう分けるかは、賞味期限管理とはで整理しています。
棚卸はいつ、どのくらいの頻度で行うか
決算のたびに期末の在庫を確定させる必要があるので、少なくとも年1回、決算期末に行うのが基本です。
これに加えて、月末や四半期末にも棚卸を行う会社があります。月次で正確な利益を見たい、在庫のずれを早めに見つけたい、といった理由です。年1回だとずれの原因をさかのぼれなくなるため、回数を増やすほど差異の原因は追いやすくなります。その分、1回あたりの手間を軽くしておかないと続きません。
棚卸の種類
棚卸には、いくつかの分け方があります。名前が似ていて混同しやすいので、まとめて整理します。
| 分け方 | 種類 | 内容 |
|---|---|---|
| 何で確かめるか | 実地棚卸 | 現物を数えて在庫を確かめる |
| 帳簿棚卸 | 入庫と出庫の記録から在庫を計算する | |
| いつ・どこまで数えるか | 一斉棚卸 | 決められた日に、すべての在庫をまとめて数える |
| 循環棚卸 | エリアや品目を分けて、順番に数える | |
| どう記録するか | タグ方式 | 数えた結果を荷札(タグ)に書いて現物に貼り、あとで回収して集計する |
| リスト方式 | 在庫の一覧表を持って回り、現物と照らし合わせながら数量を書き込む |
帳簿棚卸だけでは、破損や記録漏れによるずれはわかりません。そのため、決算では実地棚卸で現物を確かめるのが一般的です。
一斉棚卸は正確ですが、その間は入出庫を止める必要があります。循環棚卸は業務を止めずに済みますが、数える時期がエリアごとにずれるので、動きの多い在庫では管理が難しくなります。
記録のしかたのうち、リスト方式にはリストに載っていない在庫が数えられないという弱点があります。
これまでは、棚卸リスト(紙)に載っていない商品を数え漏れてしまう問題がありました。『玉ねぎ(原体)』はリストにあるので数えますが、隣の『玉ねぎ(加工)』はリストに無いので数えられず報告が上がってくることがありました。 — タカラ食品工業株式会社 様
棚卸の進め方
棚卸は、当日の数える作業だけで終わるわけではありません。準備・当日・集計の3つに分けて考えると、どこに時間がかかっているかが見えやすくなります。
| 工程 | やること |
|---|---|
| 準備 | 棚卸の日と担当を決める/入出庫を止める範囲を決める/棚卸リストや記録用紙を用意する/数える単位(ケース・バラなど)を決める/置き場を整理する |
| 当日 | エリアごとに現物を数える/記録する/リストに無いものが出たときの扱いを決めておく |
| 集計 | 記録を集めて転記する/帳簿と突き合わせる/差異の原因を確かめる/単価をかけて金額を出す/棚卸表を仕上げる |
時間がかかりやすいのは、当日の数える作業より、その前後の準備と集計です。リストを毎回作り直す、紙の記録をエクセルに打ち直す、差異の原因を探して倉庫に戻る。こうした作業が積み重なります。
工程ごとの原因と短縮のしかたは、棚卸に時間がかかる原因で詳しくまとめています。
棚卸でよく起きるミス
棚卸のミスは、だいたい次の4つに分かれます。
| ミス | 起きる理由 | 防ぎ方 |
|---|---|---|
| 数え漏れ | リストに載っていない在庫を飛ばしてしまう | 「あるものは全部記録する」をルールにする |
| 二重カウント | 同じ棚を2人が数える、数えた場所がわからなくなる | エリアの区切りと担当を先に決める |
| 単位のゆれ | 前回はケース、今回はバラで数える | 品目ごとに数える単位を決めておく |
| 転記の間違い | 紙からエクセルへ打ち直すときに数字や品名を間違える | 打ち直しの回数を減らす |
どれも、当日の現場で「その場の判断」が入るところから起きます。判断が必要なことは、前日までに決めておく。これが、ミスを減らす一番の近道です。
棚卸表の保存と、在庫の評価方法
棚卸でできあがった棚卸表は、税法上の「書類」に当たります。法人は、帳簿と書類をその事業年度の確定申告書の提出期限の翌日から7年間保存しなければなりません。青色申告書を提出した事業年度で欠損金が生じた場合などは、10年間になります(国税庁タックスアンサー No.5930)。
在庫にかける単価の決め方(評価方法)には、いくつかの方法があります。どの方法を使うかは、税務署に届け出て選ぶしくみになっています。自社がどの方法を使っているかは、顧問税理士や経理の担当者に確認してください。棚卸の現場では、決まった単価を、決まった単位の数量にかけることだけ押さえておけば十分です。
写真で記録すると、準備と集計が軽くなる
棚卸の準備と集計が重くなるのは、紙に書ける情報が少ないからです。紙に残せるのは商品名と数量だけなので、商品名を書ける人しか現場に入れず、あとから「これは何だったか」を確かめることもできません。
現物の写真を記録として残すと、次のことが変わります。
- リストに載っていない在庫も、撮って数えておけば記録に残る
- 商品名を書かなくてよいので、商品に詳しくない人でも現場に入れる
- 写真を見れば誰でも商品を確かめられるので、集計を分担できる
- 紙からエクセルへの打ち直しがなくなる
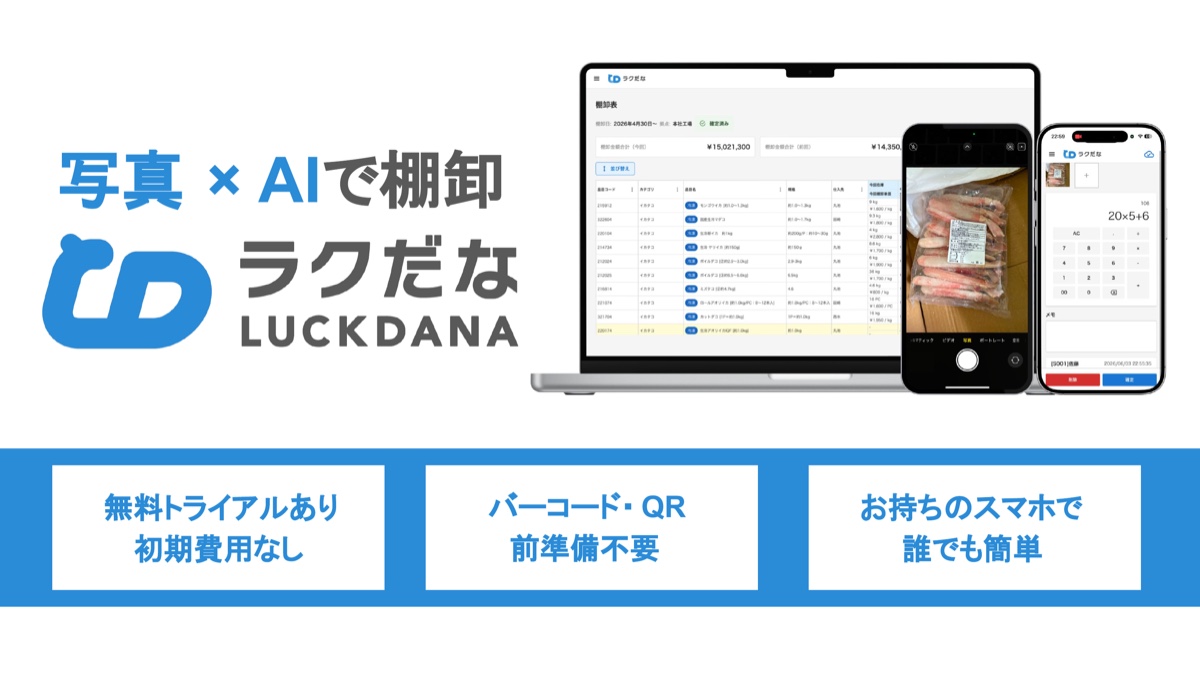
弊社が提供しているラクだなは、この考え方を形にした棚卸アプリです。現場はスマホで現物を撮って数量を入れるだけ、事務所は写真を見てAIが並べた候補から商品を選ぶだけで、棚卸表と金額、前回との差異まで仕上がります。

- バーコードやQRコードの発行・貼り付けは必要ありません
- 電波が届かない場所でも撮影と数量入力ができます。ただし事前に、電波の良い場所で撮影一覧画面を一度開いて準備しておく必要があります
- 数量入力では計算式が使えます。ケース×入数のような計算を、その場で電卓を叩かずに入れられます
実際の画面はラクだなの使い方、機能の一覧はラクだなの機能でご覧いただけます。
まとめ
棚卸の基本をまとめます。
- 棚卸とは、在庫の数量と状態を確かめ、金額を確定させる作業
- 一番の目的は、決算で利益を確定させること。数え間違いはそのまま利益のずれになる
- 少なくとも年1回、決算期末に行う。回数を増やすほど差異の原因を追いやすい
- 決算では実地棚卸で現物を確かめるのが一般的
- 棚卸は準備・当日・集計の3つに分けて考える。時間がかかっているのは前後の準備と集計
- 棚卸表は、法人なら確定申告書の提出期限の翌日から7年間保存する
まずは、前回の棚卸で、準備・当日・集計にそれぞれ何時間かかったかを書き出してみてください。どこから手をつけるべきかは、それで見えてきます。やり方を具体的に知りたい方には、圧倒的にラクにする棚卸の方法を無料でご用意しています。
※本記事の内容は2026年9月時点のものです。
よくある質問
- Q. 「棚卸」と「棚卸し」はどちらが正しいですか?
- A. どちらも同じ意味で使われています。法令では「棚卸資産」「棚卸し」の両方の表記が出てきます。社内の書類では、どちらかに揃えておけば問題ありません。
- Q. 棚卸は年に何回やればいいですか?
- A. 決算のたびに期末の在庫を確定させる必要があるので、少なくとも年1回、決算期末に行うのが基本です。在庫のずれを早く見つけたい会社や、月次で利益を見たい会社は、月末や四半期末にも行っています。
- Q. 実地棚卸と帳簿棚卸は何が違いますか?
- A. 実地棚卸は、倉庫や売場で現物を数えて在庫を確かめる方法です。帳簿棚卸は、入庫と出庫の記録から在庫を計算する方法です。帳簿棚卸だけでは破損や数え間違い、記録漏れによるずれがわからないため、決算では実地棚卸で現物を確かめるのが一般的です。
- Q. 棚卸表は何年保存する必要がありますか?
- A. 法人の場合、棚卸表は税法上の「書類」に当たり、その事業年度の確定申告書の提出期限の翌日から7年間の保存が必要です。青色申告で欠損金が生じた事業年度などは10年間になります(国税庁タックスアンサー No.5930)。

関連コラム
仕掛品の棚卸|どこから数えるかの線引きと、現場で数え切る方法
仕掛品をどこから数えるかは、法令の定義と「工程で品番を振る」という定石で答えが出ています。ただ、その定石が回らない現場があります。定石が効く条件と、効かないときの進め方を整理しました。
食品工場の棚卸|常温・冷蔵・冷凍で段取りを分ける進め方
食品工場の棚卸が終わらないのは、数える場所が温度帯で分かれているからです。常温・冷蔵・冷凍で制約が違う現場を、どの順番でどう記録して回すか。期限とロット、数える単位の決め方まで整理しました。
バーコードが使えない在庫の棚卸|貼らずに進める方法と判断基準
生鮮・加工後の中間財・小分け品のように、そもそもバーコードを貼れない在庫があります。バーコード前提の棚卸が合わない理由と、バーコードに頼らずに棚卸を回す進め方を整理しました。